Neu ab Januar 2027

Das neue Altersvorsorgedepot.Mit einem Menschen an deiner Seite.

Ab 2027 fördert der Staat ein neues Depot für deine Altersvorsorge, mit bis zu 540 € Zulage im Jahr und bis zu 300 € für jedes Kind. Eröffnen kannst du es bald überall, auch per App. Ich helfe dir, es richtig einzurichten, jede Zulage mitzunehmen und es über die Jahre zu deiner übrigen Geldanlage passend zu steuern.

Lieber gleich sprechen? Ruf mich an: 07251 4412971

hellermann.vc/altersvorsorgedepot

Das Altersvorsorgedepot in vier Zahlen

Nach dem Altersvorsorgereformgesetz. Stand: 24. Oktober 2026.

540 € Zulage

Höchstens im Jahr, wenn du selbst 1.800 € einzahlst.

300 € je Kind

Zusätzlich für jedes Kind, für das du Kindergeld bekommst.

1,0 % Kostendeckel

Für das Standarddepot, als Effektivkosten im Jahr.

Steuervorteil

Beiträge und Zulagen kannst du als Sonderausgaben absetzen.

Abschließen kannst du das Depot voraussichtlich ab Januar 2027.

Gesetz verkündet

Start 2027

Altersvorsorgereformgesetz, BGBl. 2026 I Nr. 156.

Stand: 24. Oktober 2026

Was das Gesetz regelt

Das Altersvorsorgereformgesetz ist beschlossen und verkündet. Die Regeln für das neue Depot gelten ab 1. Januar 2027. Abschließen kannst du es, sobald die Anbieter ihre Depots haben zertifizieren lassen. Vorgesehen ist das ab Januar 2027.

Förderung

Bis zu 540 € Zulage im Jahr

  • 50 Cent je Euro auf die ersten 360 € Eigenbeitrag, danach 25 Cent je Euro bis 1.800 €.
  • Dazu bis zu 300 € Kinderzulage für jedes Kind, für das du Kindergeld bekommst.
  • Mindestbeitrag 120 € im Jahr. Dein Ehepartner kann über dich mitgefördert werden.
  • Förderberechtigt sind Angestellte, Beamte und ab 2027 auch viele Selbstständige unter 67. Wer zu Beginn des Jahres unter 25 ist, bekommt einmalig 200 € Bonus.
  • Zusätzlich kannst du die Beiträge als Sonderausgaben absetzen. Das Finanzamt prüft, was für dich günstiger ist.
Kosten

Ein Kostendeckel für das Standarddepot

  • Im Standarddepot dürfen die Effektivkosten bis zum Rentenbeginn höchstens 1,0 % im Jahr betragen.
  • Jeder Anbieter muss neben seinem frei gestaltbaren Depot auch ein Standarddepot anbieten.
  • Für frei gestaltbare Depots gibt es keinen gesetzlichen Kostendeckel. Alle Kosten stehen vorab im Produktinformationsblatt.
  • Beim Wechsel darf dein alter Anbieter in den ersten fünf Jahren höchstens 150 € verlangen, danach nichts. Der neue Anbieter darf einmalig höchstens 150 € berechnen.

Anlage

Fonds und ETFs statt Garantiezins

  • Angelegt wird in Investmentfonds und ETFs, dazu in Staatsanleihen aus dem Euroraum. Einzelaktien sind nicht vorgesehen.
  • Es gibt keine Garantie auf deine Beiträge. Der Wert schwankt mit den Märkten. Wer eine Garantie will, kann ein eigenes Garantieprodukt wählen.
  • Im Standarddepot sinkt das Risiko vor Rentenbeginn automatisch: fünf Jahre vorher höchstens 50 % im schwankungsreicheren Fonds, zwei Jahre vorher höchstens 30 %.
  • Umschichtungen während der Ansparphase lösen keine Steuer aus.

Auszahlung

Flexibel ab 65

  • Die Auszahlung beginnt frühestens mit 65 oder schon mit dem Beginn einer gesetzlichen Altersrente. Spätestens beginnt sie mit 70.
  • Du wählst zwischen einer lebenslangen Rente und einem Auszahlplan, der mindestens bis 85 läuft.
  • Zu Beginn kannst du bis zu 30 % des Kapitals auf einmal entnehmen.
  • Die Auszahlungen versteuerst du im Alter mit deinem persönlichen Steuersatz.

Du hast schon einen Riester-Vertrag?

Er läuft weiter wie bisher, automatisch umgestellt wird nichts. Ein Wechsel ist freiwillig und will gut überlegt sein: Ältere Verträge haben oft Garantien und einen früheren Rentenbeginn, die du mit einem Wechsel aufgibst.

Quelle: Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge (Altersvorsorgereformgesetz) vom 26.05.2026, BGBl. 2026 I Nr. 156. Allgemeine Information, keine individuelle Beratung. Einzelheiten der Anbieter, etwa ihre Kosten, stehen noch nicht fest.

Für wen

Für wen sich das Depot lohnt

Die Zulagen bekommt, wer noch im Berufsleben steht. Am meisten haben Familien davon und alle, die viele Jahre bis zur Auszahlung vor sich haben.

  1. Du arbeitest und zahlst in die Rentenversicherung ein

    Angestellte, Auszubildende und Beamte sind förderberechtigt. Ab 2027 auch viele Selbstständige unter 67, die bei Riester bisher leer ausgingen.

  2. Du hast Kinder

    Für jedes Kind, für das du Kindergeld bekommst, gibt es bis zu 300 € Kinderzulage im Jahr. Bei einem Kind ist sie schon ab 25 € Eigenbeitrag im Monat voll.

  3. Du hast Zeit bis zur Auszahlung

    Ohne Garantie braucht ein Depot Zeit, um Kursrückgänge auszusitzen. Je früher du startest, desto länger arbeiten Beiträge und Zulagen für dich.

Beispiel · Familie mit zwei Kindern
1.800 € Eigenbeitrag im Jahr, also 150 € im Monat.
1.140 € Zulagen im Jahr: bis zu 540 € Grundzulage und 600 € Kinderzulage.
Später versteuerst du die Auszahlungen mit deinem persönlichen Steuersatz. Was das für dich bedeutet, schauen wir uns gemeinsam an.

Du beziehst schon eine Altersrente?

Dann bekommst du in der Regel keine Zulage mehr. Für dich ist das Altersvorsorgedepot deshalb nicht gedacht.

Meine Lösungen ab Januar 2027

Zwei Wege, ein Ansprechpartner

Ich werde dir das Altersvorsorgedepot in zwei Varianten anbieten können. Die genauen Konditionen stehen noch nicht fest. Ich bespreche sie mit dir persönlich, sobald sie vorliegen.

Standard

Einfach und schlank

Eine vorgegebene Anlagestrategie, die dein Risiko vor dem Rentenbeginn schrittweise senkt. Für dich, wenn du es einfach willst und die Strategie nicht selbst steuern möchtest.

  • Die Kosten bleiben unter dem gesetzlichen Kostendeckel von 1,0 % Effektivkosten im Jahr.
  • Ich richte das Depot mit dir ein.
  • Ich achte darauf, dass deine Zulagen ankommen.
  • Ich bleibe dein Ansprechpartner über die ganze Laufzeit.

Premium

Individuell gesteuert

Eine breitere Fondsauswahl, individuell zusammengestellt und laufend gesteuert. Das Risiko passt sich im Zeitverlauf an. Für dich, wenn das Depot zu deiner übrigen Geldanlage passen soll.

  • Wir stimmen das Depot auf deine übrige Geldanlage ab.
  • Die Strategie bleibt im Blick, Anpassungen besprechen wir gemeinsam.
  • Ich begleite dich laufend, nicht nur beim Abschluss.

Welcher Weg zu dir passt, klären wir im Gespräch. Wenn dir Standard reicht, sage ich dir das. Premium kostet mehr als Standard, deshalb muss es sich für dich lohnen. Alle Kosten bekommst du vorher schriftlich, bevor du dich entscheidest.

Persönlich statt per App

Warum mit mir und nicht per App?

Ehrlich gesagt: Wer alles selbst entscheiden will, ist bei einem Online-Broker gut aufgehoben. Mein Angebot ist für dich, wenn du einen festen Ansprechpartner willst, der deine Geldanlage im Blick behält.

Zulagen

Keine Förderung verschenken

Ich achte darauf, dass deine Zulagen jedes Jahr vollständig ankommen, auch für deinen Ehepartner und deine Kinder.

Riester

Erst vergleichen, dann wechseln

Dein alter Vertrag hat vielleicht Garantien oder einen früheren Rentenbeginn. Wir vergleichen das, bevor du etwas aufgibst.

Laufzeit

Begleitet über viele Jahre

Das Depot läuft oft zwanzig Jahre und länger. Ich achte darauf, dass die Strategie zu deinem Leben passt, wenn sich bei dir etwas ändert.

Gesamtbild

Ein Baustein, kein ganzer Plan

Gefördert werden 1.800 € im Jahr. Das Depot ist damit ein Baustein deiner Vorsorge. Ich ordne es mit dir in deine übrige Geldanlage ein.

Begleitung

Nicht allein, wenn die Börse fällt

Ohne Garantie schwankt dein Depot. Wenn es unruhig wird, rufst du mich an und sprichst mit jemandem, der deine Strategie kennt.

Erreichbar

Ein Mensch aus Bruchsal

Du sprichst mit mir, nicht mit einem Callcenter. Am Telefon oder persönlich, wie es dir lieber ist.

So geht es weiter

Drei Schritte, kein Zeitdruck

Du entscheidest erst, wenn du alle Konditionen kennst. Bis dahin kostet dich nichts davon etwas.

Schritt 01

Unverbindlich vormerken

Du trägst dich unten ein. Das dauert eine Minute und verpflichtet dich zu nichts.

Schritt 02

Kurzes Kennenlernen

Ich rufe dich innerhalb von zwei Werktagen an, und wir vereinbaren einen Termin. Im ersten Gespräch klären wir in rund 15 Minuten, ob das Depot für dich in Frage kommt und welcher Weg zu dir passt.

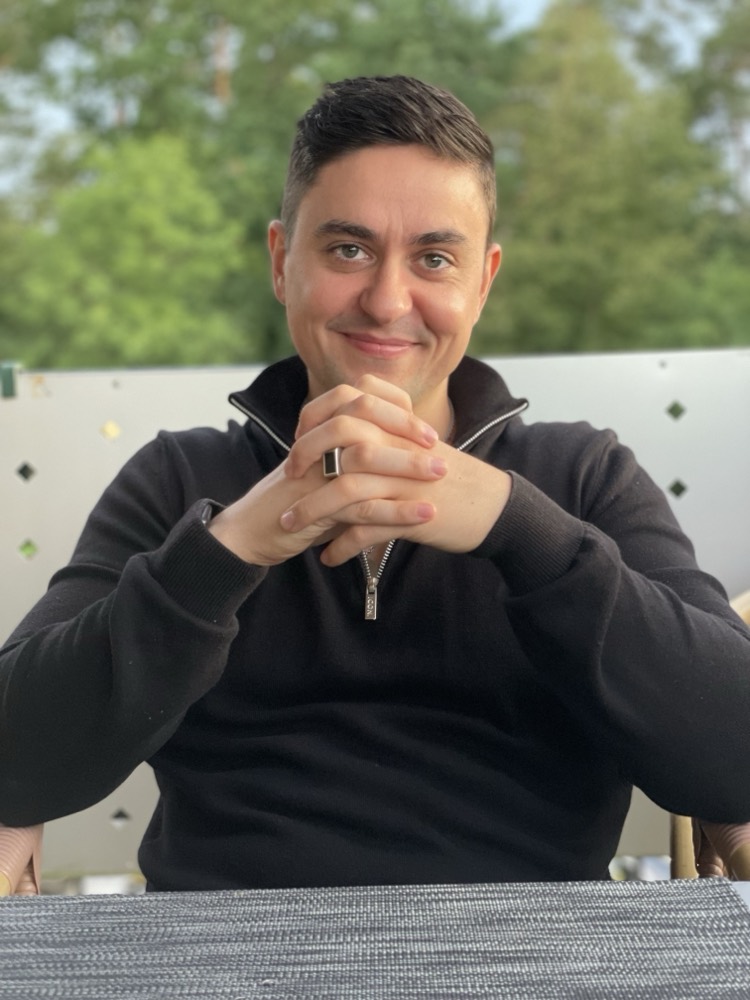
CH Christopher Hellermann
Dein Ansprechpartner

Christopher Hellermann

Vermögensverwalter · Zertifizierter Finanzanlagenfachmann

Ich unterstütze dich dabei, dein Vermögen mit einer klaren Strategie anzulegen, statt nach Bauchgefühl. Seit über zehn Jahren arbeite ich in der Finanzbranche.

Das Altersvorsorgedepot ist ein neuer, staatlich geförderter Baustein dafür. Ich biete es an, weil ich dich nicht nur beim Abschluss begleiten will, sondern über die ganze Laufzeit. Wenn du anrufst, bin ich dran.

Unverbindlich vormerken

Trag dich ein, ich melde mich

Kostenlos und ohne Verpflichtung. Die Depots selbst sind voraussichtlich ab Januar 2027 abschließbar. Bis dahin klären wir in Ruhe, ob und wie das Depot zu dir passt.

Unter dieser Nummer rufe ich dich an, um mit dir einen Termin zu vereinbaren.

Welche Lösung interessiert dich? *
Wie sieht deine Situation aus? *
Hast du einen Riester-Vertrag? *

Deine Angaben nutze ich nur für deine Vormerkung zum Altersvorsorgedepot. Diese Seite ist Werbung und keine Anlageberatung.

✓

Danke, du bist vorgemerkt.

Ich rufe dich innerhalb von zwei Werktagen an, um mit dir einen Termin zu vereinbaren. Eine Bestätigung liegt gleich in deinem Postfach.

!

Da ist etwas schiefgelaufen

Bitte versuche es noch einmal, ruf mich an unter 07251 4412971 oder schreib an office@hellermann.vc.

Häufige Fragen

Was du zum Altersvorsorgedepot wissen willst

Ab wann kann ich das Altersvorsorgedepot abschließen?

Die Regeln für das neue Depot gelten ab 1. Januar 2027. Abschließen kannst du es, sobald die Anbieter ihre Depots haben zertifizieren lassen. Vorgesehen ist das ab Januar 2027. Bis dahin kannst du dich unverbindlich vormerken.

Was kostet das Depot bei dir?

Die Konditionen meiner beiden Varianten stehen noch nicht fest. Sobald sie vorliegen, bespreche ich sie mit dir persönlich, und du bekommst sie schriftlich, bevor du dich entscheidest. Für das Standarddepot gilt ein gesetzlicher Kostendeckel von 1,0 % Effektivkosten im Jahr, und meine Standard-Lösung bleibt darunter. Wenn du die günstigste Lösung suchst und alles selbst entscheiden willst, ist ein Online-Broker für dich vermutlich die bessere Wahl.

Für wen lohnt sich das Altersvorsorgedepot?

Für alle, die förderberechtigt sind und einige Jahre bis zur Auszahlung vor sich haben: Angestellte, Beamte und ab 2027 auch viele Selbstständige unter 67. Besonders lohnt es sich für Familien. Mit 1.800 € Eigenbeitrag im Jahr und zwei Kindern gibt es bis zu 1.140 € Zulagen im Jahr. Dafür versteuerst du die Auszahlungen später mit deinem persönlichen Steuersatz. Wie das für dich aussieht, schauen wir uns gemeinsam an.

Bekomme ich als Rentner noch eine Förderung?

In der Regel nicht. Wer eine Altersrente bezieht und nicht mehr rentenversicherungspflichtig arbeitet, bekommt keine Zulage mehr. Das Altersvorsorgedepot ist deshalb für Menschen gedacht, die noch im Berufsleben stehen.

Was passiert mit meinem Riester-Vertrag?

Er läuft weiter wie bisher, automatisch umgestellt wird nichts. Du kannst ihn behalten, mit einer unwiderruflichen Erklärung beim Anbieter in die neue Förderung wechseln oder das Guthaben in ein Altersvorsorgedepot übertragen. Ältere Verträge haben oft Garantien und einen früheren Rentenbeginn. Deshalb lohnt sich ein Vergleich, bevor du etwas aufgibst.

Wie viel muss ich einzahlen?

Mindestens 120 € im Jahr. Die volle Grundzulage gibt es ab 1.800 € Eigenbeitrag im Jahr, das sind 150 € im Monat. Einzahlen darfst du bis zu 6.840 € im Jahr, gefördert werden davon 1.800 €.

Ist mein Geld im Altersvorsorgedepot sicher?

Das Altersvorsorgedepot hat keine Garantie. Der Wert schwankt mit den Märkten und kann auch fallen. Wer eine Garantie möchte, kann stattdessen ein Garantieprodukt wählen, bei dem 80 oder 100 % der Beiträge garantiert sind. Welche Mischung aus Chance und Sicherheit zu dir passt, klären wir im Gespräch.

Muss ich mich jetzt schon festlegen?

Nein. Die Vormerkung ist unverbindlich und kostet nichts. Du entscheidest erst, wenn du die Konditionen kennst. Die Förderung für 2027 verpasst du nicht, wenn du erst im Laufe des Jahres startest, solange du 2027 einzahlst.

Stand: 24. Oktober 2026. Allgemeine Information zum Altersvorsorgereformgesetz (BGBl. 2026 I Nr. 156), keine individuelle Anlageberatung und kein Angebot. Die Produkte der Anbieter sind noch nicht zertifiziert, ihre Konditionen stehen noch nicht fest. Geldanlage ist mit Risiken verbunden, bis hin zum Verlust des eingesetzten Kapitals. Steuer-, Rechts- und Rentenberatung biete ich nicht an.

Bei der Anlageberatung und Anlagevermittlung ist Christopher Hellermann als freier Mitarbeiter im Außendienst für die Valuniq Investment Solutions GmbH tätig. Die Valuniq Investment Solutions GmbH ist vertraglich gebundener Vermittler nach § 3 Abs. 2 WpIG und handelt im Namen, für Rechnung und unter der Haftung der BfV Bank für Vermögen AG. Einzelheiten im Impressum.